KONTANTLÅN GENNEM SCHUFA
Øjeblikkelig betaling, selvom andre har afvist
Nominel rente varierer fra 3,91% til 9% p.a. afhængigt af kreditværdighed, valgt partner og lånevilkår. Den årlige omkostning i procent (ÅOP) varierer tilsvarende ud fra det konkrete tilbud. Netto lånebeløb: DKK 50.000 til 5.000.000. Låneperiode: 12 til 300 måneder. Repræsentativt eksempel: for et lån på DKK 200.000 med en løbetid på 72 måneder og en nominel rente på 3,91% p.a. (ÅOP 3,98%) bliver den månedlige betaling ca. DKK 3.120,84, samlet rente DKK 24.700,62 og samlet tilbagebetaling DKK 224.700,62. De faktiske vilkår afhænger af ansøgerens kreditværdighed og tilbuddet fra den enkelte partner. Adresse: Via Domenico de Dominicis 26, 00159 Roma, Italy
Kontantlån: De vigtigste elementer i korte træk
- Et kontantlån er et traditionelt afdragslån, der giver hurtig behandling og ikke er bundet til et specifikt formål .
- Kontantlånebeløbet varierer mellem 100 og 100.000 euro , afhængigt af långiver og kravene.
- Udtrykket "kontantlån" bruges ofte synonymt med udtrykket "lille lån ". Derfor tilbyder mange banker kun kontantlån på op til 5.000 eller 10.000 euro.
- Kontantlån er hurtige . Hos os er det muligt at få et kontantlån inden for 24 timer .
- I tilfælde af kortvarige økonomiske vanskeligheder er det normalt mere fornuftigt at bruge et kontantlån i stedet for en kassekredit.
Indholdsfortegnelse
Indholdsfortegnelse
Hvad er et kontantlån?
Udtryk
Lånebeløb
bruge
straf
Kontantlån såsom overtræk
Fordi et kontantlån giver let tilgængelig lånekapital , kaldes en kassekredit ofte for et kontantlån. I modsætning til et kontantlån er en kassekredit en del af en checkkonto . Banken stiller en specifik kreditgrænse til rådighed for checkkontoen, op til hvilken kontoen kan gå i negativt territorium. Kunden kan bruge kreditgrænsen fleksibelt og tilbagebetale lånet, så kontoen er tilstrækkeligt dækket.
Ingen deadlines eller afdrag
Rentesatserne er for høje.
Fra ansøgning til betaling: Trin for trin til dit kontantlån!
Trin for trin til et kontantlån!
Lånetilbagebetaling: trin-for-trin guide

er det vigtigt at fastlægge dit lånebeløb. Hvis du har en specifik udgift, som f.eks. en bilreparation, ved du med det samme, hvor meget du skal bruge på lånet. Når dit lånebeløb er fastlagt, kan du påvirke din månedlige betaling ved at fastsætte låneperioden. En længere låneperiode giver dig mulighed for at holde din månedlige betaling så lav som muligt. Ved hjælp af et husholdningsbudget kan du sammenligne indtægter og udgifter og beregne din økonomiske fleksibilitet.
Vigtigt : Sæt en reserve til side til uforudsete udgifter. Det resterende beløb kan bruges til dine månedlige afdrag. Løbetiden bestemmes af kontantlånets størrelse og de afdrag, der skal tilbagebetales.

den enkle og hurtige sammenligning af kontantlån på Primolan.com kan du sammenligne tilbud på kontantlån. Du bestemmer det ønskede kontantlånsbeløb og den månedlige betaling. Løbetiden justeres i overensstemmelse hermed. Vi har brug for dine personlige oplysninger til en uforpligtende låneanmodning. Så snart vi modtager din anmodning, gennemgår vi gratis passende tilbud på kontantlån for dig.

Vi forhandler med partnerbankerne på dine vegne og vælger det bedste tilbud til dig. Vi sender dig tilbuddet med det samme, så du kan træffe din beslutning i ro og mag. Du modtager selvfølgelig også alle de nødvendige kontraktdokumenter. Du kan acceptere eller afvise lånetilbuddet. Der er ingen garanterede startomkostninger forbundet med at sammenligne kontantlån.

Hvis du har besluttet dig for at optage et kontantlån fra Primolan.com, skal du blot underskrive og returnere dokumenterne. For at bekræfte din identitet skal du fremvise bevis for identitet ved hjælp af PostIdent- eller VideoIdent-processen. Til dette skal du bruge et gyldigt pas eller ID-kort.

Når banken har gennemgået dine dokumenter, begynder udbetalingen. Udbetalingen finder sted umiddelbart efter lånet er godkendt, så du har pengene den næste hverdag – eller endda tidligere.
Tips til kontantlån: Sådan sikrer du dig gunstige vilkår!
"Der er mange tilbud på kontantlån. Så du bør ikke forhaste dig med det første, der kommer din vej, men hellere tage dig god tid. Du forpligter dig til en kontrakt, der varer flere år, som du skal overholde. Nøje vurderinger er derfor særligt vigtige ved større lånebeløb. Hvis du tager visse punkter i betragtning, når du planlægger dit lån, kan du sikre dig mere fordelagtige vilkår og reducere den samlede rentebyrde."
De vigtigste betingelser for gunstige forhold
Tip 1: Sammenlign tilbud!
Tip 2: Beregn lånebeløbet præcist!
Tip 3: Vær opmærksom på pris og varighed!
Tip 4: Brug særlige tilbagebetalingsmuligheder!
Tip 5: Udpeg en anden låntager!
Kontantlån - beregn renten korrekt
Kontantlån: Beregn renter - sådan gør du!
Denne rente inkluderer alle omkostninger, lige fra lånets oprindelige pris til eventuelle ekstra gebyrer, som banken opkræver. For at få et mere præcist overblik over omkostningerne bør du derfor ikke bruge den nominelle rente, også kendt som den nominelle rente. Dette refererer kun til den påløbne rente på det faktiske lånebeløb.
Et kontantlån er normalt et konventionelt afdragslån, der er struktureret som et annuitetslån. Den daglige rente beregnes og akkumuleres. Ved hver tilbagebetaling reduceres rentedelen, og hovedstoldelen stiger.
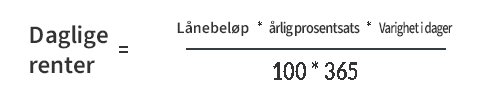
I vores eksempel ser vi på et kontantlån på €10.000 med en løbetid på 36 måneder og en effektiv årlig rente på 4,9%. Dette resulterer i en månedlig rente på €298,78. De årlige afdrag er derfor €3.585,38. Lånet tilbagebetales efter tre år. Renten på dette kontantlån er €756,14.
Eksempel: Beregning af renter på et kontantlån
| Måned | Gældsniveau | Renteomkostninger | Gensidighed | Månedlig pris |
|---|---|---|---|---|
| 1 | 10.000,00 | 39,94 | 258,84 | 298,78 |
| 2 | 9.741,16 | 38,91 | 259,87 | 298,78 |
| 3 | 9.481,29 | 37,87 | 260,91 | 298,78 |
| 4 | 9.220,38 | 36,83 | 261,95 | 298,78 |
| 5 | 8.958,43 | 35,78 | 263 | 298,78 |
| 6 | 8.695,43 | 34,73 | 264,05 | 298,78 |
| 7 | 8.431,38 | 33,68 | 265,1 | 298,78 |
| 8 | 8.166,28 | 32,62 | 266,16 | 298,78 |
| 9 | 7.900,12 | 31,56 | 267,23 | 298,78 |
| 10 | 7.632,89 | 30,49 | 268,29 | 298,78 |
| 11 | 7.364,60 | 29,42 | 269,36 | 298,78 |
| 12 | 7.095,23 | 28.34 | 270,44 | 298,78 |
| 13 | 6.824,79 | 27.26 | 271,52 | 298,78 |
| 14 | 6.553,27 | 26.18 | 272,61 | 298,78 |
| 15 | 6.280,67 | 25.09 | 273,69 | 298,78 |
| 16 | 6.006,97 | 23,99 | 274,79 | 298,78 |
| 17 | 5.732,19 | 22,9 | 275,89 | 298,78 |
| 18 | 5.456.306 | 21,79 | 276,99 | 298,78 |
| 19 | 5.179,31 | 20,69 | 278,09 | 298,78 |
| 20 | 4.901,22 | 19,58 | 279,2 | 298,78 |
| 21 | 4.622,02 | 18.46 | 280,32 | 298,78 |
| 22 | 4.341,70 | 17.34 | 281,44 | 298,78 |
| 23 | 4.060,26 | 16.22 | 282,56 | 298,78 |
| 24 | 3.777,69 | 15.09 | 283,69 | 298,78 |
| 25 | 3.494,00 | 13,96 | 284,83 | 298,78 |
| 26 | 3.209,18 | 12,82 | 285,96 | 298,78 |
| 27 | 2.923,21 | 11,68 | 287,11 | 298,78 |
| 28 | 2.636,11 | 10,53 | 288,25 | 298,78 |
| 29 | 2.347,86 | 9,38 | 289,4 | 298,78 |
| 30 | 2.058,45 | 8.22 | 290,56 | 298,78 |
| 31 | 1.767,89 | 7.06 | 291,72 | 298,78 |
| 32 | 1.476,17 | 5,9 | 292,89 | 298,78 |
| 33 | 1.183,29 | 4,73 | 294,06 | 298,78 |
| 34 | 889,23 | 3,55 | 295,23 | 298,78 |
| 35 | 594 | 2,37 | 296,41 | 157,97 |
| 36 | 297,59 | 1.19 | 297,59 | 298,78 |
| Total | 0 | 756,14 | 10.000 | 10.756,14 |
Det er dog ikke altid muligt at opnå en rente på 4,9 %. Med en højere rente stiger de månedlige afdragsbetalinger dog. I vores andet eksempel antager vi en effektiv årlig rente på 7,5 %. Lånebeløbet forbliver på €10.000. Hvis vi forlænger løbetiden, er det stadig muligt at reducere den månedlige afdragsbetaling .
Med en løbetid på 60 måneder er den månedlige betaling kun €199,21. Det betyder, at du har flere penge til rådighed hver måned med en længere løbetid og bedre kan reagere på skiftende omstændigheder. Hvis du stadig har penge tilbage, kan du benytte dig af den gratis særlige betaling .
| Måned | Gældsniveau | Renteomkostninger | Gensidighed | Månedlig pris |
|---|---|---|---|---|
| 1 | 10.000,00 | 60,45 | 138,76 | 199,21 |
| 2 | 9.861,24 | 59,61 | 139,60 | 199,21 |
| 3 | 9.721,64 | 58,77 | 140,45 | 199,21 |
| 4 | 9.581,19 | 57,92 | 141,29 | 199,21 |
| 5 | 9.439,90 | 57,06 | 142,15 | 199,21 |
| 6 | 9.297,75 | 56,20 | 143,01 | 199,21 |
| . | . | . | . | . |
| . | . | . | . | . |
| . | . | . | . | . |
| 50 | 2.113,89 | 12,78 | 186,43 | 199,21 |
| . | . | . | . | . |
| . | . | . | . | . |
| 59 | 394,84 | 2,39 | 196,83 | 199,21 |
| 60 | 198.029 | 1,20 | 1198,02 | 199,21 |
| Total | 0 | 1.952,73 | 10.000 | 11.952,73 |
Kontantlån: Beregn renter - sådan gør du!
I diesem Zinssatz sind alle Kosten von den Kreditkosten bis zu den Gebühren, som yderligere hæves af Banken, er medtaget. Für eine genau Übersicht der Kosten sollten Sie daher nicht den nominalen Zins, auch as Solznis known verwenden. Dieser bezeichnet nur die anfallenden Zinsen für die eigentliche Kreditsumme.
En bankkredit er normalt en konventionel afdragskredit, som er udformet som en livrente. Bei der Berechnung wird der Tageszin berechten und cumuliert. Mit jeder Rückzahlung sinkt der Zinsanteil und der Tilgungsanteil stiger.
I unserem Beispiel betrækket wir einen Barkredit über 10.000 Euro with einer Laftzeit von 36 Monaten und einem effektive Jahreszins von 4,9 Procent. Dette resulterer i en månedlig tilbagebetalingssats på 298,78 Euro. Den årlige Ratenzahlungen beløber sig derfor til 3.585,38 Euro. Nach drei Jahren ist der Kredit abbezahlt. Die Zinsen dieses Barkredit betragen 756,14 Euro.
Eksempel: Zinsen beim Barkredit berechnen
| Måned | Gældssituation | Interessen | Tilgængelighed | Månedlig sats |
|---|---|---|---|---|
| 1 | 10.000,00 | 39,94 | 258,84 | 298,78 |
| 2 | 9.741,16 | 38,91 | 259,87 | 298,78 |
| 3 | 9.481,29 | 37,87 | 260,91 | 298,78 |
| 4 | 9.220,38 | 36,83 | 261,95 | 298,78 |
| 5 | 8.958,43 | 35,78 | 263 | 298,78 |
| 6 | 8.695,43 | 34,73 | 264,05 | 298,78 |
| 7 | 8.431,38 | 33,68 | 265,1 | 298,78 |
| 8 | 8.166,28 | 32,62 | 266,16 | 298,78 |
| 9 | 7.900,12 | 31,56 | 267,23 | 298,78 |
| 10 | 7.632,89 | 30,49 | 268,29 | 298,78 |
| 11 | 7.364,60 | 29,42 | 269,36 | 298,78 |
| 12 | 7.095,23 | 28.34 | 270,44 | 298,78 |
| 13 | 6.824,79 | 27.26 | 271,52 | 298,78 |
| 14 | 6.553,27 | 26.18 | 272,61 | 298,78 |
| 15 | 6.280,67 | 25.09 | 273,69 | 298,78 |
| 16 | 6.006,97 | 23,99 | 274,79 | 298,78 |
| 17 | 5.732,19 | 22,9 | 275,89 | 298,78 |
| 18 | 5.456.306 | 21,79 | 276,99 | 298,78 |
| 19 | 5.179,31 | 20,69 | 278,09 | 298,78 |
| 20 | 4.901,22 | 19,58 | 279,2 | 298,78 |
| 21 | 4.622,02 | 18.46 | 280,32 | 298,78 |
| 22 | 4.341,70 | 17.34 | 281,44 | 298,78 |
| 23 | 4.060,26 | 16.22 | 282,56 | 298,78 |
| 24 | 3.777,69 | 15.09 | 283,69 | 298,78 |
| 25 | 3.494,00 | 13,96 | 284,83 | 298,78 |
| 26 | 3.209,18 | 12,82 | 285,96 | 298,78 |
| 27 | 2.923,21 | 11,68 | 287,11 | 298,78 |
| 28 | 2.636,11 | 10,53 | 288,25 | 298,78 |
| 29 | 2.347,86 | 9,38 | 289,4 | 298,78 |
| 30 | 2.058,45 | 8.22 | 290,56 | 298,78 |
| 31 | 1.767,89 | 7.06 | 291,72 | 298,78 |
| 32 | 1.476,17 | 5,9 | 292,89 | 298,78 |
| 33 | 1.183,29 | 4,73 | 294,06 | 298,78 |
| 34 | 889,23 | 3,55 | 295,23 | 298,78 |
| 35 | 594 | 2,37 | 296,41 | 157,97 |
| 36 | 297,59 | 1.19 | 297,59 | 298,78 |
| Samlet set | 0 | 756,14 | 10.000 | 10.756,14 |
Det er dog ikke altid muligt at opnå en rente på 4,9 pct. Mit einem höheren Zinssatz steigen aber die monatlichen Ratenzahlungen. Gehen wir in unserem zweiten Beispiel af en effektiv Jahreszins von 7,5 Prozent aus. Lånebeløbet forbliver på 10.000 euro. Verlängern wir nun die Laufzeit, ist es eveng möglich, die monatliche Rate zu senken .
For en periode på 60 måneder forfalder der kun 199,21 euro om måneden. Så har du flere penge til rådighed i løbet af måneden i en længere periode , og du kan også reagere bedre på nye omstændigheder. Hvis du stadig har penge tilbage, kan du benytte dig af det gratis specialtilbud .
| Måned | Gældssituation | Interessen | Tilgængelighed | Månedlig sats |
|---|---|---|---|---|
| 1 | 10.000,00 | 60,45 | 138,76 | 199,21 |
| 2 | 9.861,24 | 59,61 | 139,60 | 199,21 |
| 3 | 9.721,64 | 58,77 | 140,45 | 199,21 |
| 4 | 9.581,19 | 57,92 | 141,29 | 199,21 |
| 5 | 9.439,90 | 57,06 | 142,15 | 199,21 |
| 6 | 9.297,75 | 56,20 | 143,01 | 199,21 |
| . | . | . | . | . |
| . | . | . | . | . |
| . | . | . | . | . |
| 50 | 2.113,89 | 12,78 | 186,43 | 199,21 |
| . | . | . | . | . |
| . | . | . | . | . |
| 59 | 394,84 | 2,39 | 196,83 | 199,21 |
| 60 | 198.029 | 1,20 | 1198,02 | 199,21 |
| Samlet set | 0 | 1.952,73 | 10.000 | 11.952,73 |
Det er tydeligt, at en forlængelse af låneperioden resulterer i en lavere månedlig betaling, selv med højere renter. Så vælg en låneperiode, der giver dig tilstrækkelig fleksibilitet til at dække dine regelmæssige månedlige udgifter.
Ofte stillede spørgsmål om kontantlån: Spørgsmål og svar om kontantlån
Hvad er forskellen på et kontantlån og et konventionelt lån?
Hvad er fordelene ved et kontantlån?
Hvem er et kontantlån egnet til?
Hvilke dokumenter kræves for et kontantlån?
Kan jeg tilbagebetale et kontantlån før tid?
Skal jeg angive et formål med kontantlånet?
Hvilke betingelser skal jeg opfylde for at få et kontantlån?
Hvad tilbyder den anden låntager i et kontantlån?
Hvor lang tid tager det at modtage kontantlånet?
Er der nogen startomkostninger, når man sammenligner kontantlån med Primolan.com?
ANSØG OM DIT OVERKOMMELIGE KONTANTLÅN PÅ primolan-da.com!
Du er næsten færdig, og dit kontantlån står allerede på din konto . Indsend en ansøgning om et gratis kontantlån via vores hjemmeside . Du skal være voksen, bo i Italien og have en regelmæssig indkomst. Hvis du ikke har en indkomst, bedes du angive en medansøger, der opfylder kriterierne.
information
® “Primolan” er et varemærke registreret hos det italienske patent- og varemærkekontor under registreringsnumrene 30234806697 og 75200928736
Nominel rente 2,75-15,49% (afhængig af kreditværdighed) fast i hele løbetid. Effektiv årlig rente: 2,79% til maksimalt 15,99%. Netto lånebeløb: €1.000-100.000. Kontraktvarighed: 12-120 måneder. Vejledende eksempel: Nominel rente 7,98% fast i hele løbetid. Effektiv årlig rente: 8,29%. Netto lånebeløb: €10.000. Kontraktvarighed: 72 måneder. Månedlig afdrag: €175,29. Samlede renteomkostninger: €2.620,68. Samlet tilbagebetaling (inklusive alle gebyrer): €12.620,68.